

SPK Hukuk İşleri Daire Başkanı Hatice Ebru Töremiş, teklifin 13. maddesine ilişkin suç teşkil eden fiillere dokunulmazlık tanınmadığını belirtti. Töremiş, 17 Eylül 2026 tarihli Kurul kararlarıyla 131 bin fonun tasfiyesine karar verildiğini söyledi.
(TBMM) - Sermaye Piyasası Kurulu Hukuk İşleri Daire Başkanı Hatice Ebru Töremiş, "Yenilenebilir Enerji Kaynaklarının Elektrik Enerjisi Üretimi Amaçlı Kullanımına İlişkin Kanun ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi"nin 13'üncü maddesine ilişkin, "Yani kimseye suç olan bir fiilden dolayı bir dokunulmazlık, bağışıklık tanınmıyor. İkinci kısmı da görevi dışında yaptığı bir fiil nedeniyle de bir dokunulmazlık, bağışıklık tanınmıyor. Ama şunu önemle vurgulamak gerekir: 6362 sayılı Kanun'da Sermaye Piyasası Kurumu'nun bu tür satış türlerine karar vermekle ilgili hiçbir zaman bir yetki ve sorumluluğu olmadığı için mevcut 6362 sayılı Kanun'daki soruşturma usulü korumaları 7596 sayılı Kanun için uygulanabilir değildir. Yepyeni olağanüstü görev tanımları vardır bu kanunda" dedi.
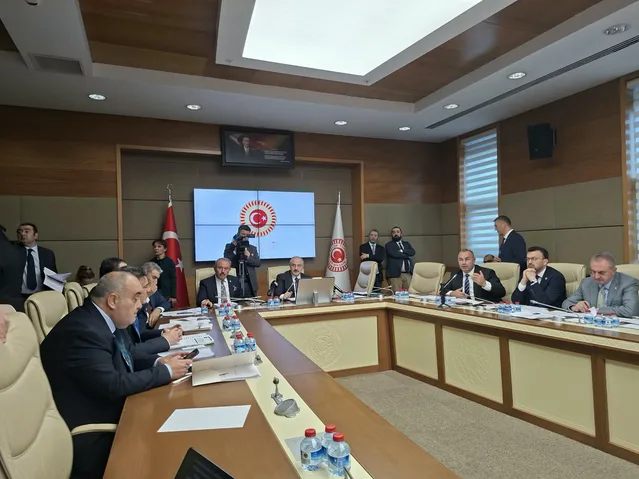
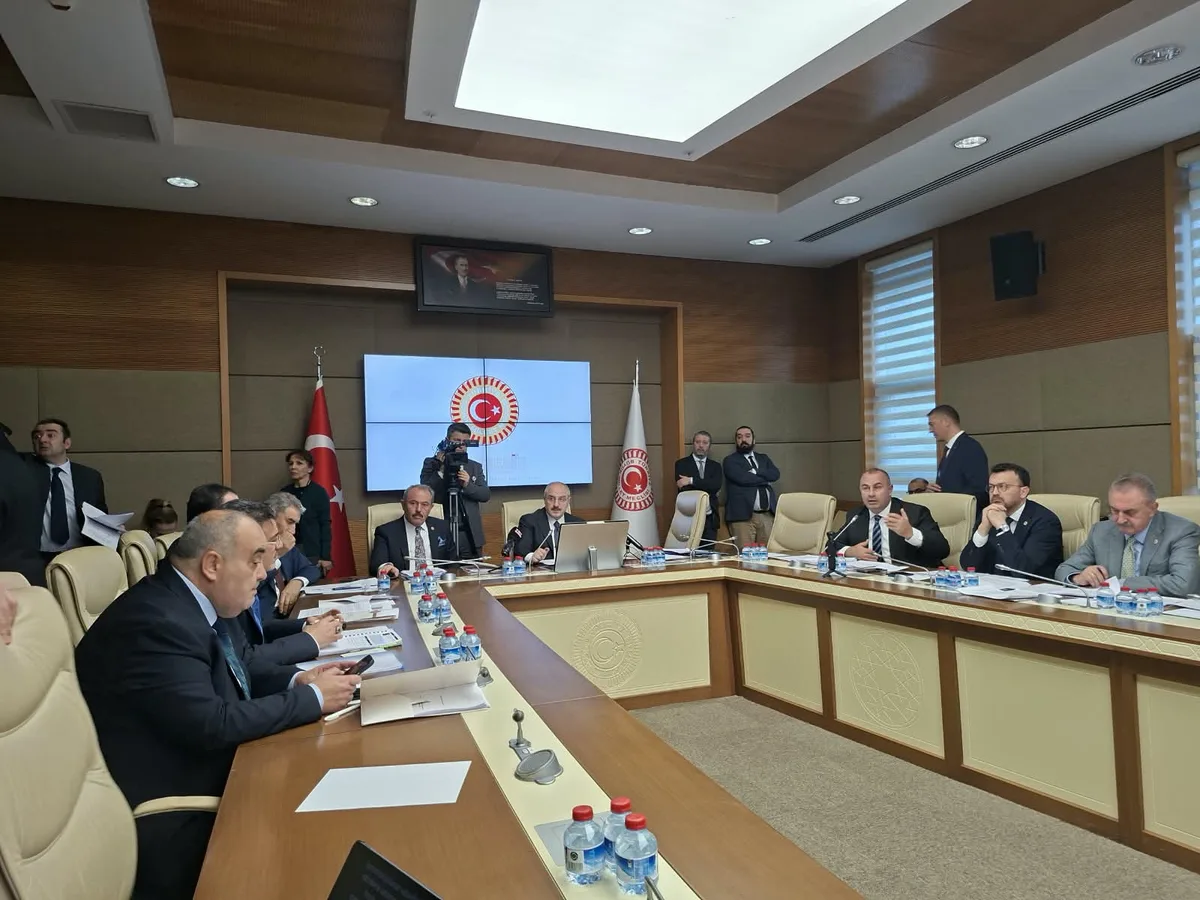
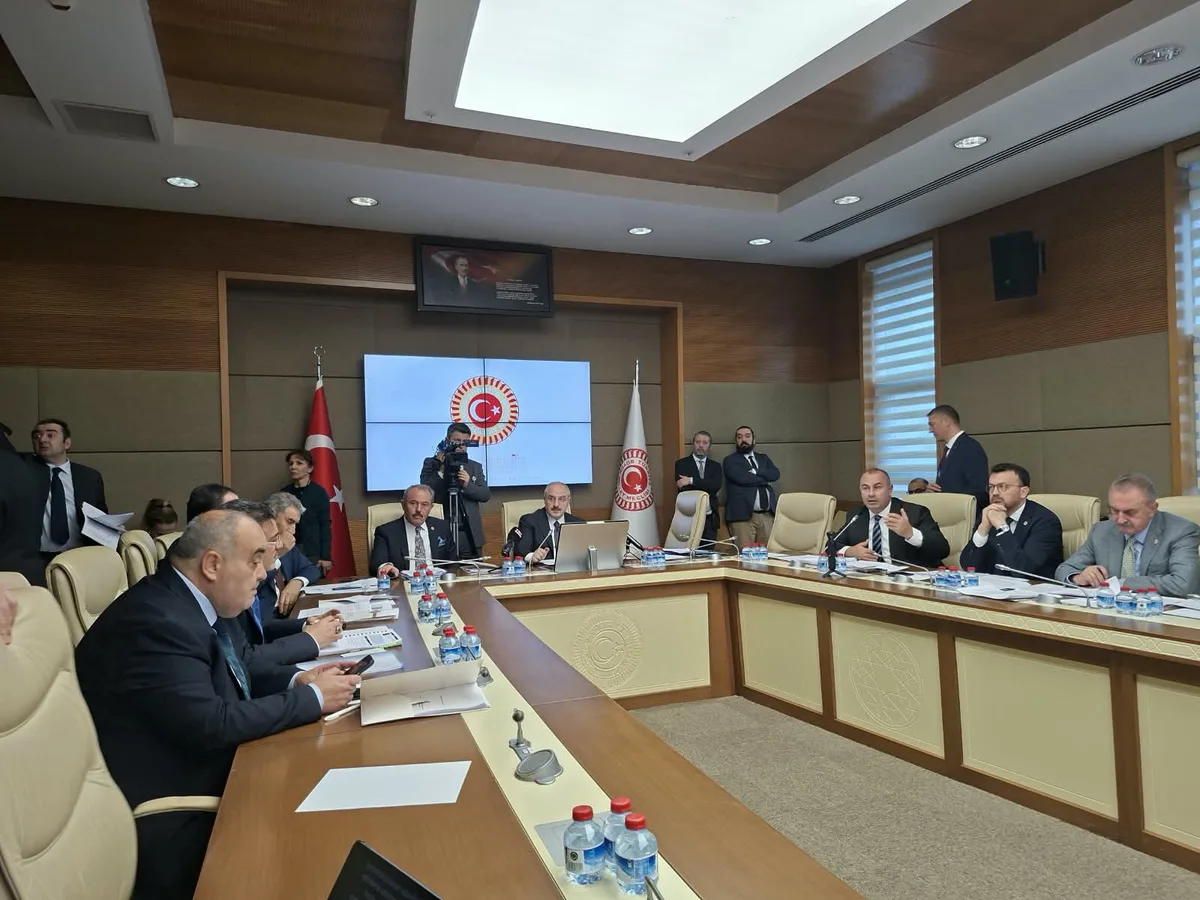
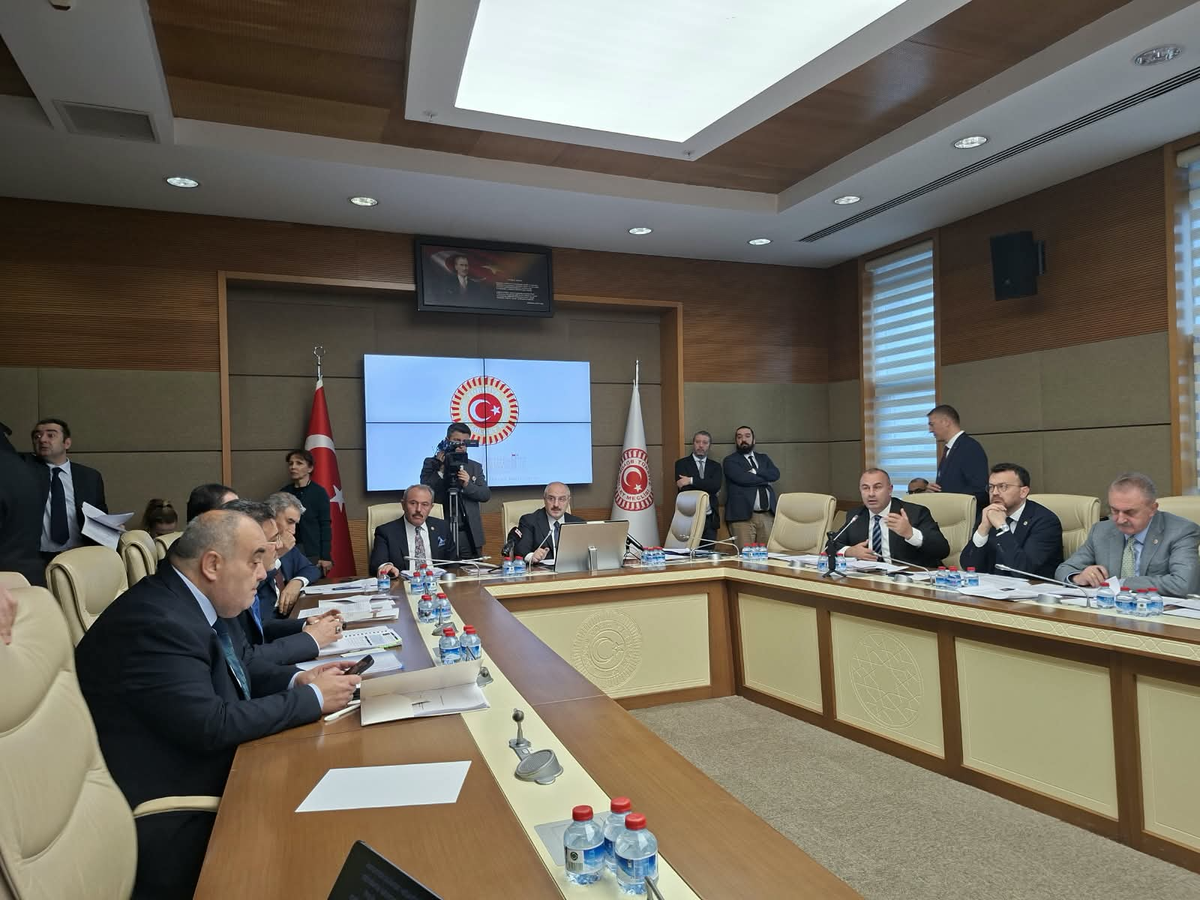
AK Parti Bursa Milletvekili Mustafa Varank başkanlığında toplanan TBMM Sanayi, Ticaret, Enerji, Tabii Kaynaklar, Bilgi ve Teknoloji Komisyonu'nda, "Yenilenebilir Enerji Kaynaklarının Elektrik Enerjisi Üretimi Amaçlı Kullanımına İlişkin Kanun ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi"nin görüşmeleri sürüyor.
Teklifin 13'üncü maddesiyle, Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun'a yeni bir fıkra eklenmesi öngörülüyor. Buna göre, kanunla ilgili iş ve işlemlerde görevlendirilenler ile tasfiye, devretme ve devralma işlemlerini yürüten bankalar ve bankaların bu işlemler için görevlendirdiği kişiler, görevleriyle ilgili olarak 17 Eylül 2026 tarihinden itibaren aldıkları kararlar ve yaptıkları eylem ve işlemler nedeniyle hukuki, idari ve mali sorumluluk taşımayacak. Düzenlemede, suç teşkil eden fiiller bu muafiyetin dışında tutuluyor.
Muhalefet milletvekillerinin 13'üncü madde üzerine eleştirilerini sıralaması üzerine komisyon başkanı Varank, Sermaye Piyasası Kurulu (SPK) Hukuk İşleri Daire Başkanı Hatice Ebru Töremiş'e söz verdi. Töremiş, şöyle konuştu:
"Fiyat istismarı, dolandırıcılığı gibi fiillerde araç olarak kullanıldığının tespiti üzerine ve bu suretle fon mal varlıklarımızın azaltıldığının ve bazı fonların temerrütleriyle karşılaşıldığının tespiti üzerine, 17 Eylül 2026 tarihli Kurul kararlarıyla malumunuz 131 bin fonun tasfiyesine karar verildi. Bu fonların tasfiyesine karar verilen gün aynı zamanda İş Bankamız ve Ziraat Bankamız tasfiye ile görevlendirilen kuruluş olarak da yine Kurul kararımızla belirlendi. Aynı Kurul kararında bu kez tasfiye usulü ile ilgili de belirlemeler yapıldı. Nitekim kanunumuzda yatırım fonlarının tasfiyesine ilişkin usul ve esasları belirlemek yetkisi var. Fakat bunun dışında tasfiye süreçleriyle ilgili, tasfiyedeki dağıtım sıralarıyla ilgili, tasfiyede farklılaştırma, farklı ödeme, ara ödeme vesaire yapmakla ilgili herhangi bir yetkimiz maalesef yok. Zira böyle bir olağanüstü tasfiye durumu da bugüne kadar hiç öngörülmemiş. Kanunumuz ve ikincil düzenlemelerimiz tamamen olağan tasfiye prosedürleri üzerine kurulmuş. Bu kapsamda İş Bankamız ve Ziraat Bankamız da Merkezi Kayıt Kuruluşu'nun mutabakatları çerçevesinde olağan tasfiye süreçlerini başlattılar. Fakat fon mal varlıklarının, yani portföydeki varlıkların yatırımcıların tazminine yetersiz olduğunun tespit edildiği noktada olağanüstü bir tasfiye ile karşı karşıya kalındığı anlaşıldı ve ivedilikle 7596 sayılı Kanun yasalaştı. Sayın vekilimizin 'Neden böyle bir kanuna ihtiyaç duyuldu?' sorusunun cevabı aslında bu. Neden? Çünkü olağan tasfiyenin çok dışında bazı yetkilerin kullanılması gereken, aynı zamanda portföydeki varlıklar yetersiz olduğu için geri kazanım mekanizmaları, sorumluların şahsi sorumluluklarına gidilmesi suretiyle elde edilen varlıkların fonlara aktarılması gibi bizim kanunumuzda, 6362 sayılı Kanun'da yer almayan bazı usul ve yöntemlerin uygulanması gerekli oldu.
"7596 SAYILI YASA ÇIKTIĞINDAN BU YANA BORSAMIZIN DÜŞMEMESİ ADINA ÇOK SAYIDA KARAR ALINDI"
7596 sayılı Kanun'un üç ana eksenini, burada görevlendirilen kuruluşlar ne yapıyor, neyi korumaya çalışıyor, onu anlatmak için üçe ayırıyoruz. İlk eksende portföydeki varlıklar yatırımcıların tazminine yetersiz dedik ama ilk başvuracağımız mekanizma tabii ki portföydeki varlıkların satışı. Sermaye Piyasası Kurulu düzenlemelerine göre yatırım fonlarının portföylerinde bulunan hisse senetlerinin borsada satışı esastır. Fakat borsada bu kapsamda yüklü bir satışın borsayı düşüreceği ve hisse yatırımcısına da çok olumsuz bir yansıması olacağı 7596 sayılı Kanun'un hazırlık çalışmalarında öngörülmüş ve Kanun'un 3. maddesinin 2. fıkrasında Sermaye Piyasası Kurulu'na bazı şartlarla, yani tamamen isteğe bağlı değil ama borsada oluşan fiyatın ilgili varlığın gerçek değerini yansıtmadığının veya tasfiyeyi geciktireceğinin belirlendiği hallerde, tasfiye işlemlerinde geri alım, yani ihraççı şirketin kendi payını geri alması, hakim ortağa satma hakkı, toptan satış ki toptan satışlar prosedüründe esasları belirlenmiş, zaten sermaye piyasalarımızda uygulanmakta olan bir yöntemdir. Veya özel işlem bildirimi yöntemi, yine borsa emir defterine girmeksizin bir satış yöntemidir. Bu tür yöntemleri Kurulca karar verilebilir halde düzenledi Kanun. Ve usul olarak da Sermaye Piyasası Kurulu, bu tür satışları yapabilmek için tasfiyeci bankaların kendisine bir müracaat etmesini, hangi usulle satılmasının yatırımcı menfaatine olduğu yönünde bir başvuru yapmasını, bu başvuruyu da inceleyerek karar vermesini öngördü. Bu kapsamda 7596 sayılı yasa çıktığından bu yana borsamızın düşmemesi adına borsa dışı satış yöntemleri, toptan satış, özel işlem bildirimi veya geri alım yönünde çok sayıda karar alındı. Bu kararlarla ilgili aslında gerek tasfiyeci bankaların gerek Sermaye Piyasası Kurumu'nun bir sorumsuzluk endişesi var. O da şu: Bugün payı 15 lira borsa fiyatı olan bir payı toptan satışlardaki maaşlar kapsamında 15 değil de 14 liradan da toptan satışlar pazarında işleme konu edebilirsiniz.
"SERMAYE PİYASASI KURULU, KARAR ORGANINA HER ZAMAN DAVA AÇMA HAKKINA HAİZ"
Ama yatırımcı, 'Neden 15 liradan değil de 14 liradan sattın?' diye tasfiyeci bankalarımıza veya 'Neden bu kararı sen onayladın?' diye Sermaye Piyasası Kurulu karar organına her zaman dava açma hakkına haiz. Halbuki burada neden bu şekilde bir karara gidiyoruz? Borsayı düşürmemek elbette bir sebep. Ama ikinci sebep tasfiyeyi mümkün olduğu kadar hızlı sonuçlandırmak. Borsada çok yüklü blok bir emir verdiğinizde onun borsada bir düşüklük yaratacağını bildiğiniz için peyderpey satışlar yapmak zorunda kalırsınız ve bu süreç uzar. Biz tasfiyede malumunuz altı ay bir süre öngördük. Önce üç ay, sonra altı aya çıkardık. Bu süre dahilinde bütün bu portföydeki varlıkların satışını yaparken bir yandan da borsamıza zarar vermeme çabasındayız. Tam tersini düşünün: Biz böylesi bir satışa onay vermesek ama ertesi gün payın fiyatı düşse yine yatırımcı bu kez neden o payın o şekilde satışına onay vermediği iddiasında da bulunacaktır. Ki yatırımcılarımız bu tür iddialarda kurumlarımızı bir şekilde bilgi edinme başvurusuyla olsun, dilekçe yoluyla olsun buna maruz bırakıyorlar aslında. Bu tür kararları sağlıklı verebilmenin yolu aslında dava açılmasını önlemek değil, maddede aslında gözden kaçırdığımı bir kısım var: 'Görevleriyle ilgili olarak aldıkları kararlar.' Ve ikinci önemli kısmı, 'Ceza hükümleri saklı kalmak kaydıyla.' Yani kimseye suç olan bir fiilden dolayı bir dokunulmazlık, bağışıklık tanınmıyor. İkinci kısmı da görevi dışında yaptığı bir fiil nedeniyle de bir dokunulmazlık, bağışıklık tanınmıyor. Ama şunu önemle vurgulamak gerekir: 6362 sayılı Kanun'da Sermaye Piyasası Kurumu'nun bu tür satış türlerine karar vermekle ilgili hiçbir zaman bir yetki ve sorumluluğu olmadığı için mevcut 6362 sayılı Kanun'daki soruşturma usulü korumaları 7596 sayılı Kanun için uygulanabilir değildir. Yepyeni olağanüstü görev tanımları vardır bu kanunda.
"O İMZAYI ATARKEN BAŞKA BİR TAZMİNAT DAVASIYLA MUHATAP OLMAYACAĞIMIZI BİLMELİYİZ"
Bankalarımız ve SPK bakımından temel olarak ikinci eksene geçecek olursam, aslında konuşmalar sırasında biraz belirtildi. İkinci bir yatırımcıları tazmin mekanizması: Şahsi sorumluluk ve geri kazanım hesapları. Geri kazanım hesapları, Ceza Muhakemesi Kanunu çerçevesinde, eğer suçla bağlantılı, yani fonun suçta kullanıldığı bir soruşturma yürüyorsa ve savcılık el koyma tedbiri uygulanmışsa el konulan bir para veya sermaye piyasası aracı, savcılıklar doğrudan bunları zaten fonlara iade edebiliyor. Mağdura iade hükümleri CMK 130. çerçevesinde. Fakat bir gayrimenkulse bu el konulan varlık veya haksa, o zaman Tasarruf Mevduatı Sigorta Fonu yine Kanun'un 6. maddesi uyarınca yönetim kayyımı olarak görevlendiriliyor. Ve mahkeme süreçlerini beklemeksizin bu mal varlıklarını satarak geri kazanım hesaplarına veya fonlara aktarıyor. Burada aslında mal varlığı satılan kişiler bu suça karışmış, soruşturma kapsamındaki kişiler. Ama bu kişiler de ileride 'Benim mal varlığımı 100 bin liradan satacakken neden 90 bin liradan sattın?' iddiasıyla bu görevli kişilere her zaman dava hakkına sahipler. Bu ikinci kısımda aslında biz suça karışmış kişilerden koruyoruz Tasarruf Mevduatı Sigorta Fonumuzu. Onlardan dolayı maruz kalacakları dava ve takipten koruyoruz. Hem bankalarımız hem Tasarruf Mevduatı Sigorta Fonumuz bu fonlara ve geri kazanım hesaplarına en yüksek değeri sağlamak amacıyla görevlerini yerine getirdiklerine göre, eğer o amacı sağlamayan bir fiilleri varsa evet, görevlerinin gereğini yerine getirmemesi nedeniyle bence yargıda bu sorumsuzluk kalkanı onları korumayacaktır. Ama şu, en hızlı satış yöntemini bulmuşsa TMSF ama bu değerin bir tık altında bir değerse, evet biz altı ay içerisinde tasfiyeyi tamamlamak ve herkese net yatırım tutarını verebilmek adına böyle bir satışı uygun görebilmeliyiz. O imzayı atarken başka bir tazminat davasıyla muhatap olmayacağımızı bilmeliyiz diye düşünüyorum.
"KURUMLARIMIZIN İŞ VE İŞLEMLERİNİ KORUMA ALTINA ALIYOR"
Son ayağa gelirsek, son eksenine gelirsek bir de net yatırım tutarı ve ara ödeme diye iki ayrı kavram getirdi malumunuz 7596 sayılı Kanun. Bu, hiçbir düzenlememizde olmayan bir husus. Malumunuz, bizim rutin uygulamamızda fon katılma payı sahipleri oransal olarak tasfiye bakiyesinden dağıtım alır. Ancak gerek ara ödeme gerek küçük yatırımcıyı önceleme gerek Kurula tanınan belirli bir alt sınır belirleme yetkileri, bu oransal dağıtımı değiştiren hususlar. Kanunla yapıldığı ve kamu yararı amacıyla yapıldığı takdirde mülkiyet hakkı ihlali sayılmayacaktır. Burası ayrı. Burada görevli iki kuruluşumuz var. Bunlardan birisi yatırım tutarları ve para piyasası fonları için ara ödeme tutarlarını tespit eden Merkezi Kayıt Kuruluşu. İkincisi de para piyasası fonları dışındaki fonlarda ara ödemeden bir gün önceki değerlemeleri yapan Takasbank. Bunlar elbette Kanun'un öngördüğü net yatırım tutarı tanımına uygun. Ve aslında burada MKK yetkinliğimiz yok sanırım, belki daha iyi anlatırdı ama bir yazılım geliştirerek, yani yazılım Kanun'a tam uyumlu olduğu için hatalı bir hesaplama olması ihtimali çok düşük. Ama yatırımcılar net yatırım tutarını Kanun'daki lafzıyla değil, ana paraları olarak algıladıkları için ve net yatırım tutarı ara ödemelerinde ana paraya kıyasla beklediklerini alamadıkları için Merkezi Kayıt Kuruluşuna da hesaplamaları yanlış yaptığı yönünde çok sayıda şikayet ve dilekçe iletiliyor. Takasbank keza zaten rutin uygulamada fonların günlük olarak değerlemesini yapar. Zaten görevli kurum odur. Bu değerlemeyi biz ara ödemeden bir gün önceki tarih itibarıyla yine Takasbank yapacak dediğimiz noktada, beklediğinden biraz daha düşük olan yatırımcı o değerlemenin yanlış yapıldığı düşüncesiyle Takasbank'a müracaat edebilir. Bu tür mekanizmalar bu işlemleri yapan kişilerde bir çekince, bir duraksama yaratmasın. Ben bir hukukçu olarak bu maddenin dava açılmasına engel teşkil eden bir madde olduğunu düşünmüyorum. Dava açılacak. Dava açıldığında görevinin gereğiyle mi ilgili bu yapılan işlem? Yargı sadece ona bakabilsin diye bir şey. Yoksa zarar var mı? Bir düşüklük varsa eğer ki ay fiyatı arasında zarar vardır. Hukuka aykırı bir fiil var mı? İlliyet bağı var mı? Bunları kuran bir mahkeme aslında tazminata da hükmedebilir. Biz burada sadece görevin gereğiyle sınırlayalım istiyoruz. Dolayısıyla bu, bu kurumlarımızın anlattığım iş ve işlemlerini koruma altına alıyor."