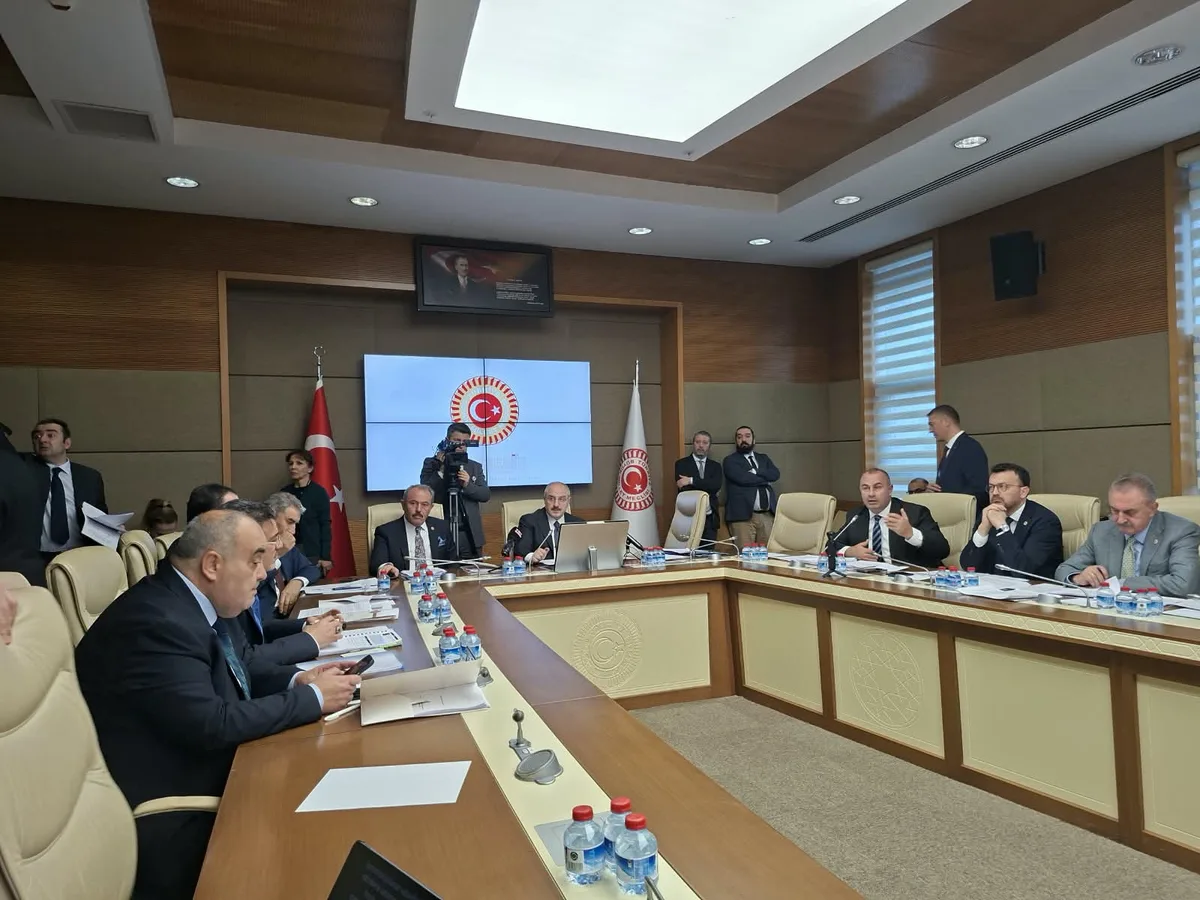
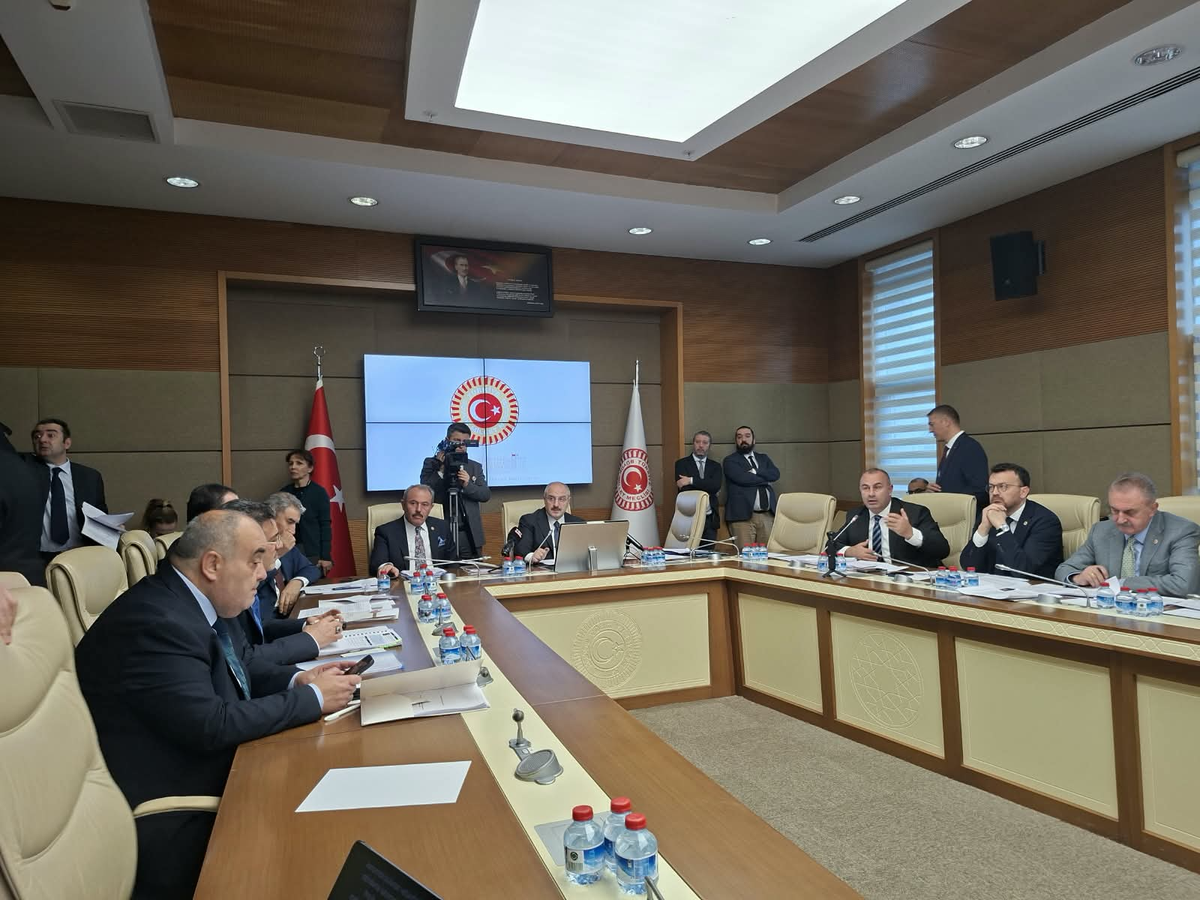


TBMM Sanayi, Ticaret, Enerji, Tabii Kaynaklar, Bilgi ve Teknoloji Komisyonu'nda kabul edilen kanun teklifiyle 1 Ocak 2017'den önceye ait ödenmemiş genel sağlık sigortası primleri ile bunlara bağlı gecikme cezası ve gecikme zammının tahsilinden vazgeçilecek. Daha önce ödenen primler iade edilmeyecek. Teklif ayrıca polis ve jandarma adaylarında aranacak şartları kanuna bağlıyor, kadın ve genç istihdamı teşvikini 2028 sonuna uzatıyor.
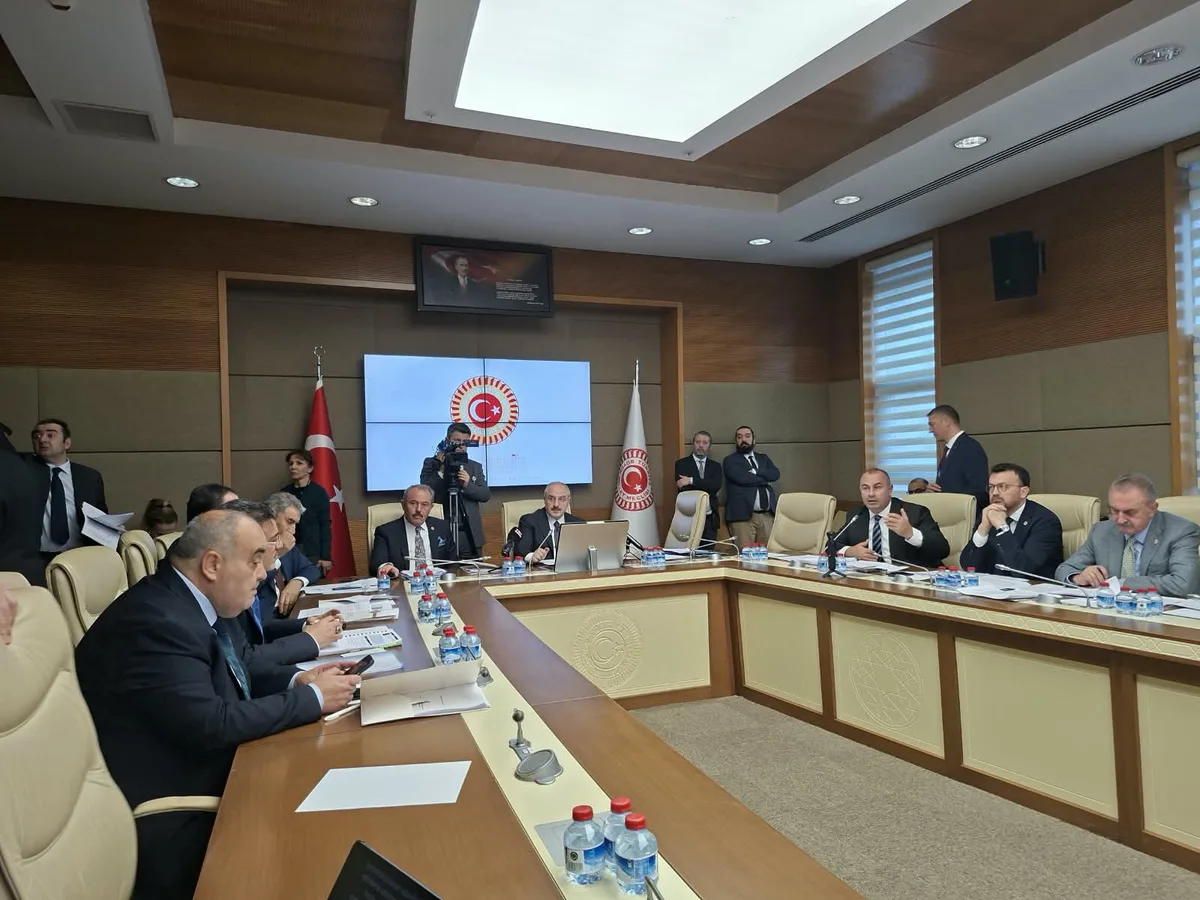
AK Parti Bursa Milletvekili Mustafa Varank başkanlığında toplanan TBMM Sanayi, Ticaret, Enerji, Tabii Kaynaklar, Bilgi ve Teknoloji Komisyonu'nda, "Yenilenebilir Enerji Kaynaklarının Elektrik Enerjisi Üretimi Amaçlı Kullanımına İlişkin Kanun ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi" kabul edildi.
Teklifte, jandarma ve polis meslek yüksekokullarına giriş şartlarının kanunla düzenlenmesi, BOTAŞ'ın vergi ve benzeri yükümlülüklerinin mahsup edilmesi, 2017 öncesine ait ödenmemiş genel sağlık sigortası prim borçlarının silinmesi ve yatırım fonlarının tasfiyesinde görev alanlara sorumluluk muafiyeti getirilmesi öngörüldü. Teklifin kurumlar vergisi düzenlemesine ilişkin 11'inci maddesi için AK Parti milletvekillerinin verdiği önergeyle, elektrik enerjisi üretim faaliyetinde bulunan kurumların indirimli kurumlar vergisi uygulaması dışında tutulmasına ilişkin ibarenin çıkarılması istendi.
Teklifin 10'uncu maddesiyle, 1 Ocak 2017 tarihinden önceye ait olup ödenmemiş genel sağlık sigortası primleri ile bu borçlara bağlı gecikme cezası ve gecikme zammı gibi feri alacakların tahsilinden vazgeçilmesi öngörülüyor.
Düzenlemeye göre, kanunun yayımlandığı tarihe kadar söz konusu dönemlere ilişkin ödenmiş primler iade edilmeyecek ve başka borçlara mahsup edilmeyecek.
Teklifin 1'inci maddesiyle, Jandarma Teşkilat, Görev ve Yetkileri Kanunu'nda değişiklik yapılarak Jandarma Genel Komutanlığı ve Sahil Güvenlik Komutanlığı bünyesinde görev yapacak muvazzaf subay ve astsubay adayları ile fakülte ve meslek yüksekokullarına alınacak adaylarda aranacak şartların kanunda düzenlenmesi öngörülüyor.
Düzenlemeye göre, fakülte ve meslek yüksekokullarına alınacak adayların Türk vatandaşı olması, başvuru yapılan yılın ocak ayının biri itibarıyla 21 yaşını bitirmemiş olması, lise ve dengi okullardan mezun olması ve ilgili mevzuatta belirtilen sağlık şartlarını taşıması gerekecek. Adaylarda silah taşımaya veya silahlı görev yapmaya engel bulunmaması, kamu haklarından yoksun bırakılmamış olması, alkol, uyuşturucu veya uyarıcı madde kullanımı nedeniyle tedavi görmemiş olması gibi şartlar da aranacak.
Düzenlemede ayrıca terör örgütleri ve bunlarla bağlantılı yapıların eylemlerine, toplantılarına, yürüyüş ve mitinglerine karışmama, desteklememe ve katılmama; başvuru tarihinde herhangi bir siyasi partiye veya siyasi partilerin yan kuruluşlarına üye olmama koşulları yer alıyor.
Teklifin 6'ncı maddesiyle, polis meslek yüksekokullarına başvuracak adaylarda aranacak şartların kanunda düzenlenmesi öngörülüyor.
Buna göre adayların Türk vatandaşı olması, lise ve dengi okullardan mezun olması, silah taşımaya veya silahlı görev yapmaya engelinin bulunmaması, ilgili mevzuatta belirtilen sağlık şartlarını taşıması gerekecek. Adayların sınavın yapıldığı yılın ekim ayının ilk günü itibarıyla 18 yaşını tamamlamış ve aynı yılın 1 Ocak tarihi itibarıyla 26 yaşından gün almamış olması şartı da aranacak.
Düzenlemede ayrıca adayların uyuşturucu veya uyarıcı madde kullanımı nedeniyle tedavi görmemiş olması, belirli suçlardan mahküm olmaması veya haklarında ilgili suçlar nedeniyle kovuşturma bulunmaması, terör örgütleriyle bağlantılı eylemlere katılmamış olması ve başvuru tarihinde herhangi bir siyasi partiye üye olmaması gibi şartlar yer alıyor.
Teklifin 3'üncü maddesiyle, kadınlar, gençler ve mesleki-teknik eğitim belgesi bulunan işsizlerin istihdamını desteklemek amacıyla uygulanan teşvikin süresinin 31 Aralık 2028'e kadar uzatılması, Cumhurbaşkanına da bu süreyi 31 Aralık 2029'a kadar uzatma yetkisi verilmesi öngörülüyor.
Teklifin 2'nci maddesiyle, Mesleki Eğitim Kanunu kapsamında yürütülen devlet katkısı uygulamasının uzatılmasına ilişkin Cumhurbaşkanına verilen yetkinin süresinin 15 eğitim ve öğretim yılına çıkarılması öngörülüyor. Uzatma yetkisi her defasında bir eğitim ve öğretim yılı olacak şekilde kullanılabilecek.
Düzenlemeyle, aday çırak, çırak, işletmelerde mesleki eğitim gören, staj veya tamamlayıcı eğitime devam eden öğrenciler için ücret güvencesinin korunması ve işletmelerin öğrenci kabulüne ilişkin mali yükünün azaltılmasına yönelik destek mekanizmasının sürdürülmesi amaçlanıyor.
Teklifin 11'inci maddesiyle, Kurumlar Vergisi Kanunu'nun 32'nci maddesinde yer alan yüzde 12,5'lik indirimli kurumlar vergisi uygulamasının dışında tutulacak kurumlar arasında kıymetli maden rafinerileri, petrol rafinerileri, tütün mamulleri ve alkollü içki üreticilerinin yanı sıra elektrik enerjisi üretim faaliyetinde bulunan kurumlar da sayılmıştı.
AK Parti milletvekillerinin komisyona sunduğu önergeyle, ilgili fıkrada yer alan "kıymetli maden rafinerileri, petrol rafinerileri, tütün mamulleri ve alkollü içki üreticileri ile elektrik enerjisi üretim faaliyetinde bulunan kurumlar hariç" ibaresinin, "kıymetli maden rafinerileri, petrol rafinerileri, tütün mamulleri ve alkollü içki üreticileri hariç" şeklinde değiştirilmesi istendi.
Önergenin gerekçesinde, elektrik enerjisi üretim faaliyetinde bulunan kurumların yüzde 12,5 olarak uygulanacak kurumlar vergisi indiriminden yararlanmasının hedeflendiği belirtildi. Böylece önergeyle elektrik enerjisi üretim faaliyetinde bulunan kurumların indirimli kurumlar vergisi uygulaması dışında bırakılmasına ilişkin hükmün metinden çıkarılması öngörüldü.
Teklifin 4'üncü maddesiyle, yüzen LNG terminallerinin lisanslarında belirtilen yerden ayrılarak başka bölgelerde hizmet vermesine ilişkin düzenleme yapılıyor. Buna göre, lisans sahibinin talebi doğrultusunda belirlenecek süre ve kapsam dahilinde, arz güvenliğinin sağlanması ilkeleri çerçevesinde ve Bakanlığın görüşü alınarak Enerji Piyasası Düzenleme Kurulu tarafından izin verilebilecek.
Teklifin 5'inci maddesiyle, BOTAŞ'ın 31 Aralık 2026 ile 31 Aralık 2027 tarihleri arasında Ticaret Bakanlığına bağlı tahsil dairelerine ödemesi gereken vergi, fon ve payların, şirketin Hazineden doğmuş veya 31 Aralık 2027'ye kadar doğacak görevlendirme bedeli alacaklarına karşılık mahsup edilmesi öngörülüyor.
Mahsup işleminin merkezi yönetim bütçesinin gelir ve gider hesaplarıyla ilişkilendirilmeksizin Ticaret Bakanlığı tarafından aylık olarak yapılması düzenleniyor. Terkin edilecek vergi asıllarına ilişkin feri alacak hesaplanmayacak.
Mahsup işlemine konu görevlendirme bedelinin hesaplanmasında BOTAŞ'ın muhasebe kayıt ve belgeleri esas alınacak. Yapılacak inceleme sonucunda hesaplanan görevlendirme bedelinin terkin edilen tutarlardan az olduğunun belirlenmesi halinde BOTAŞ, yükümlülüklerini faizsiz olarak yerine getirecek ve söz konusu tutar genel bütçeye gelir kaydedilecek.
Teklifin 7'nci maddesiyle, Yenilenebilir Enerji Kaynak Alanları ve bağlantı kapasitelerinin tahsisinin yarışma yoluyla yapılması öngörülüyor. Yarışmalarda kapalı teklif, açık eksiltme veya açık artırma yöntemlerinden hangisinin ya da hangilerinin uygulanacağı; kaynak alanlarının teknik ve idari özellikleri ile bağlantı kapasitesi dikkate alınarak yarışma şartnamesinde belirtilecek.
Teklifin 8'inci maddesiyle, on yıllık süresini tamamlayan ve elektriksel kurulu gücü en az 750 kilovat olan lisanssız elektrik üretim tesislerinin, tesis sahibinin talebi halinde lisanslı üretim faaliyetine geçebilmesi öngörülüyor.
Bunun için lisans süresi boyunca elektrik piyasasında oluşan saatlik piyasa takas fiyatının, ilgili tesis tipi için uygulanan güncel Yenilenebilir Enerji Kaynaklarını Destekleme Mekanizması fiyatından fazla olması halinde aradaki fiyat farkının ve lisans alma bedelinin YEK Destekleme Mekanizmasına katkı bedeli olarak ödenmesi gerekecek.
Lisans alma bedeli, Enerji Piyasası Düzenleme Kurumu tarafından belirlenen kaynak bazındaki güncel birim yatırım tutarının yüzde 30'unu aşamayacak.
Teklifin 12'nci maddesiyle, rüzgar veya güneş enerjisine dayalı üretim lisansı sahiplerinin elektriksel kapasite artışlarında megavat başına alınacak bedelin, kaynak bazında belirlenen güncel birim yatırım tutarının yüzde 50'sini aşmaması öngörülüyor.
Bedeller, arz güvenliğinin sağlanması ilkeleri çerçevesinde TEİAŞ tarafından belirlenecek ve lisans tadilinden önce peşin olarak tahsil edilecek. Tahsil edilen bedeller TEİAŞ'a gelir kaydedilecek.
Teklifin 9'uncu maddesiyle, 2026 yılında götürü bedel üzerinden hizmet alım sözleşmesi yapılan kamu üniversitesi sağlık hizmeti sunucularının, 31 Aralık 2026'ya kadar sözleşme kapsamında verdikleri tedavi hizmetlerine ilişkin toplam tahakkuk tutarının götürü bedel sözleşme tutarından düşük olması halinde aradaki farkın terkin edilmesi öngörülüyor. Terkin edilen tutar, Çalışma ve Sosyal Güvenlik Bakanlığı bütçesine bu amaçla tahsis edilecek ödenekten karşılanacak.
Teklifin 13'üncü maddesiyle, Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun'a yeni bir fıkra eklenmesi öngörülüyor.
Buna göre, kanunla ilgili iş ve işlemlerde görevlendirilenler ile tasfiye, devretme ve devralma işlemlerini yürüten bankalar ve bankaların bu işlemler için görevlendirdiği kişiler, görevleriyle ilgili olarak 17 Eylül 2026 tarihinden itibaren aldıkları kararlar ve yaptıkları eylem ve işlemler nedeniyle hukuki, idari ve mali sorumluluk taşımayacak. Düzenlemede, suç teşkil eden fiiller bu muafiyetin dışında tutuluyor.
Teklifin 14'üncü maddesinde yürürlük hükümleri düzenleniyor. Buna göre 2'nci maddenin 14 Eylül 2026 tarihinden itibaren, 13'üncü maddenin ise 17 Eylül 2026 tarihinden itibaren geçerli olmak üzere kanunun yayımlandığı tarihte yürürlüğe girmesi öngörülüyor. 11'inci madde, 2027 yılı ve izleyen vergilendirme dönemlerinde elde edilen kazançlara uygulanacak. Diğer maddeler de kanunun yayımlandığı tarihte yürürlüğe girecek.