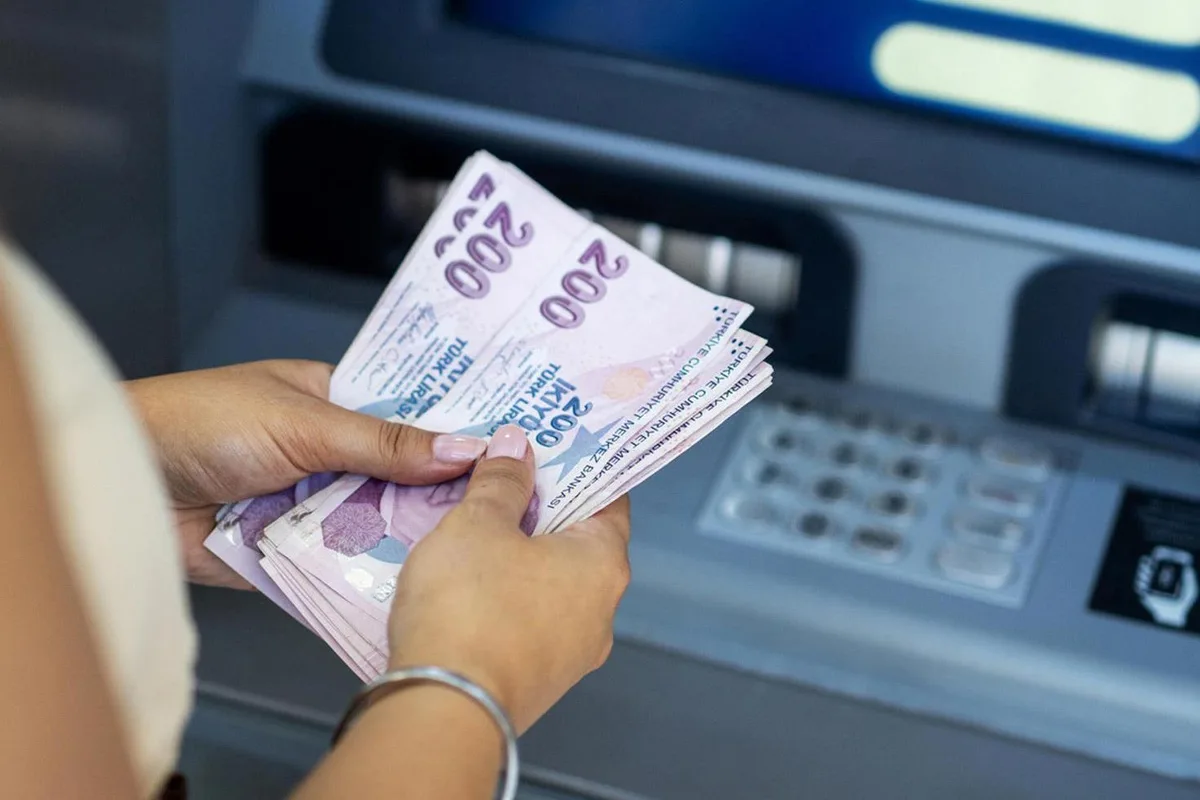


ATM'de başkasının unuttuğu parayı alanlar ve banka kartını izinsiz kullananlar için Yargıtay kararları gündem oldu. Yüksek mahkemeye göre unutulan parayı almak hırsızlık suçunu oluşturabilirken, kartını ATM'de bırakıp bankaya geç bildiren müşteriler de oluşan zarardan sorumlu tutulabiliyor. Teknik arıza ve kart kopyalama nedeniyle yaşanan kayıplarda ise bankaların tazminat sorumluluğu doğabiliyor.
Atm'lerde unutulan para ve banka kartlarının alınması, kart kopyalama olayları ve teknik arızalar nedeniyle yaşanan mağduriyetler yeniden gündemde. Yargıtay kararlarına göre Atm'de başkasının unuttuğu parayı almak suç oluşturabiliyor. Kartını kaybeden veya Atm'de unutan müşterilerin bankaya geç bildirim yapması ise maddi kayıplardan sorumlu tutulmalarına yol açabiliyor. Teknik arızalar ve kart kopyalama olaylarında da bankaların sorumluluğu bulunuyor.
Yargıtay Ceza Dairelerinin kararlarına göre Atm'nin para haznesinde unutulan paranın alınması veya cihazda bırakılan banka kartının izinsiz kullanılması suç teşkil edebiliyor.
Yüksek mahkeme, Atm'de unutulan parayı sahipsiz mal olarak değerlendirmiyor. Paranın mülkiyetinin asıl sahibine ait olduğu ve bankanın da bu değerleri koruma yükümlülüğü bulunduğu vurgulanıyor.
Bu nedenle başkasının unuttuğu parayı alan ya da açık kalan ATM ekranından izinsiz işlem gerçekleştiren kişiler hakkında olayın niteliğine göre hırsızlık veya banka ve kredi kartlarının kötüye kullanılması suçlarından adli işlem yapılabiliyor.
ATM'de kartını unutan veya kartı cihaz tarafından alıkonulan müşterilerin de bazı yükümlülükleri bulunuyor.
Yargıtay kararlarında, müşterinin kartını kaybettiğini ya da ATM'de unuttuğunu fark etmesine rağmen bankaya zamanında bildirimde bulunmaması, kusur değerlendirmesinde dikkate alınıyor.
Kartın unutulmasının ardından üçüncü kişiler tarafından hesaptan para çekilmesi veya izinsiz işlem yapılması durumunda, müşterinin bildirimde gecikmesi sorumluluğunu artırabiliyor.
Bu gibi durumlarda hesap sahibinin ağır kusurlu bulunması halinde, uğradığı zararın tamamını bankadan tahsil etmesi mümkün olmayabiliyor.
Yargıtay 11. Hukuk Dairesinin kararlarında, bankaların ATM işlemlerinde güvenliği sağlama ve teknik sistemlerin sorunsuz çalışması konusunda özen yükümlülüğü bulunduğu belirtiliyor. ATM'nin parayı hesaptan düşmesine rağmen müşteriye vermemesi, yatırılan parayı alıkoyması veya sistemsel arıza nedeniyle maddi kayba yol açması durumunda bankanın sorumluluğu gündeme geliyor.
Müşterinin kasıtlı ya da ağır kusurlu davranışının bulunmadığı ve bankanın sorumluluğunun belirlendiği durumlarda, teknik arızadan kaynaklanan zararın banka tarafından karşılanması gerekiyor.
ATM'lere yerleştirilen kart kopyalama aparatları nedeniyle müşterilerin hesaplarından izinsiz para çekilmesi de hukuki uyuşmazlıklara neden oluyor. Bankalar, müşterilerinin hesaplarını ve kart bilgilerini korumak için gerekli güvenlik önlemlerini almakla yükümlü bulunuyor.
Kart kopyalama yoluyla gerçekleştirilen işlemlerde müşterinin kusuru ve bankanın güvenlik yükümlülüklerini yerine getirip getirmediği inceleniyor. Bankanın sorumlu olduğu belirlenen durumlarda müşterinin maddi kaybının tazmini söz konusu olabiliyor.
ATM işlemlerinden kaynaklanan anlaşmazlıklarda kamera görüntüleri ve elektronik işlem kayıtları büyük önem taşıyor.
Paranın hangi saatte çekildiği, ATM'nin parayı verip vermediği, kartın cihazda kalıp kalmadığı ve işlemi kimin gerçekleştirdiği bu kayıtlar üzerinden araştırılıyor.
Mahkemeler, kamera görüntüleri ve dijital işlem kayıtlarını inceleyerek olayın nasıl gerçekleştiğini ve tarafların kusur durumunu değerlendiriyor.
ATM'lerin banka kartlarını alıkoymasının arkasında güvenlik önlemleri veya teknik sorunlar bulunabiliyor. Kart şifresinin art arda yanlış girilmesi, işlem tamamlandıktan sonra kartın zamanında alınmaması, kayıp veya çalıntı bildirimi yapılması ve kartın kullanım süresinin dolması, cihazın karta el koymasına neden olabiliyor.
Bunların yanı sıra kart okuyucu arızaları, elektrik kesintileri, yazılımsal sorunlar ve dolandırıcılık amacıyla yerleştirilen yabancı aparatlar da kartın ATM'de sıkışmasına yol açabiliyor.
Uzmanlar, ATM'nin kartı alıkoyması halinde müşterilerin vakit kaybetmeden bankalarıyla iletişime geçmesi gerektiğine dikkat çekiyor. Kartın mobil bankacılık üzerinden veya müşteri hizmetleri aracılığıyla kullanıma kapatılması, yetkisiz işlemlerin önüne geçilmesi açısından önem taşıyor.
Ayrıca ATM'nin bulunduğu yerin, işlem saatinin ve yaşanan sorunun kaydedilmesi, olası bir hukuki uyuşmazlıkta müşterinin haklarını korumasına yardımcı olabiliyor. Bankaya yapılan bildirimin kayıt altına alınması da daha sonra ortaya çıkabilecek maddi kayıplarda sorumluluğun belirlenmesi açısından önem taşıyor.